자기차량손해는 꼭 가입해야 하나요?
보상 범위와 차량단독사고 손해보상 특약 알아보기
4분 읽기
세 줄 요약
- 자기차량손해는 다른 자동차와의 충돌·접촉이나 차량 도난으로 내 차에 발생한 손해를 보상받기 위해 필요한 담보예요.
- 단독 충돌이나 가해자를 확인하기 어려운 사고, 침수 및 자연재해로 인한 피해를 대비하려면 차량단독사고 손해보상 특약을 추가로 가입해야 해요.
- 사고가 났을 때 내 차 수리비나 차량 손실을 직접 감당하기 어렵다면 자기차량손해에 가입을 고려해 보는 것이 좋아요.
자기차량손해 담보는 내 차의 손해를 대비하기 위해 가입하는 담보예요. 간혹 보험료 부담으로 가입을 망설이는 경우가 있는데요. 자기차량손해 담보에 가입하면 어떤 사고를 보상 받을 수 있는지, 단독사고까지 대비하려면 어떤 특약이 필요한지 알아두는 것이 좋아요.
이번 글에서는 자기차량손해가 왜 필요한지, 차량 단독사고를 보장받는 방법, 가입을 권하는 경우를 순서대로 살펴볼게요.
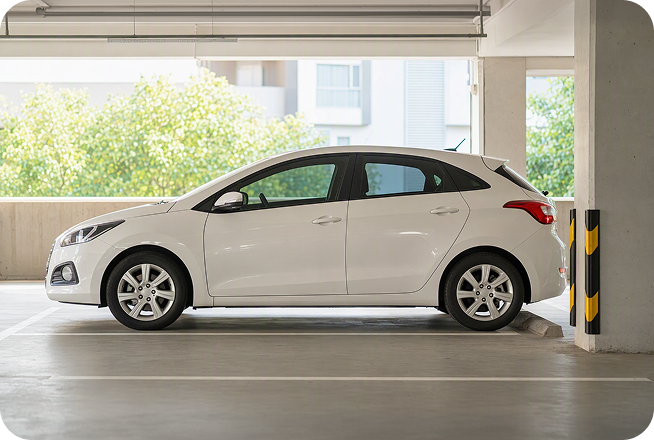
자기차량손해는 왜 필요할까요?
자기차량손해는 사고로 내 차가 파손됐을 때 손해를 보상받기 위해 가입하는 담보예요. 자기차량손해에 가입하면 다른 자동차와의 충돌 사고로 내 차가 파손된 경우나 차량 도난으로 발생한 손해 등을 보상받을 수 있어요.
상대방의 대물배상으로 내 차의 손해를 보상받기 어려운 경우 자기차량손해에 가입되어 있다면 내 차 수리비 부담을 줄이는 데 도움이 될 수 있어요. 다만, 사고 발생 시 자기부담금이 발생할 수 있으므로, 가입할 때는 보험료와 자기부담금, 보상 범위를 함께 확인하는 것이 좋아요.
그렇다면 다른 자동차와 충돌하지 않은 단독 사고는 어떻게 보장받을 수 있을까요?
차량 단독사고를 보장받으려면?
차량 단독사고를 보장받으려면 차량단독사고 손해보상 특약에 추가로 가입해야 해요. 차량단독사고 손해보상 특약은 단독 충돌이나 가해자가 없거나 확인되지 않은 사고, 침수 및 자연재해 등으로 내 차에 발생한 손해를 보상해주는 특약이에요.
다음과 같은 상황에서 피해를 보장받을 수 있습니다.
| 사고 유형 | 예시 상황 |
|---|---|
| 가해자 불명 사고 |
|
| 단독 충돌 사고 |
|
| 침수 및 자연재해 |
|
| 전기차 구동용 배터리 손해 |
|
다만 사고 유형만으로 보상 여부가 결정되는 것은 아니에요. 실제 보상 여부와 범위는 가입한 담보와 특약, 사고 원인 및 약관에 따라 달라질 수 있으므로 가입 전에 보상 범위를 꼼꼼하게 확인하는 것이 좋아요.
어떤 경우에 자기차량손해 가입을 권하나요?
사고가 났을 때 내 차 수리비나 차량 손실을 직접 감당하기 어렵다면 자기차량손해에 가입을 고려해 보는 것이 좋아요. 특히, 차량가액, 운전 경험, 주차환경 등에 따라 자기차량손해와 차량단독사고 손해보상 특약의 가입 필요성을 함께 살펴보세요.
| 상황 | 검토 포인트 |
|---|---|
| 새 차·차량가액이 높은 차 | 사고 시 수리비 부담이 크거나 차량 손실 규모가 큼 |
| 운전이 익숙하지 않음 | 차대차 충돌 사고 및 단독사고의 위험이 높음 |
| 야외 주차, 침수 위험 지역 거주 | 침수, 자연재해에 따른 대비 필요 |
| 차량가액이 낮은 오래된 차 | 보험료와 자기부담금을 차량가액과 비교해 실익 판단 |
어떤 점이 궁금하세요?
자차보험은 꼭 가입해야 하나요?
법으로 정한 의무는 아니지만 사고로 내 차에 생긴 손해를 내 보험으로 보상받으려면 필요한 담보이며, 가입하지 않으면 상대방에게 배상받을 수 없는 내 차 손해를 직접 부담해야 합니다. 차량가액이 높거나 새 차이거나 운전이 익숙하지 않다면 가입을 권하며, 오래된 차라면 보험료와 자기부담금을 차량가액과 비교해 판단합니다.
차량단독사고 손해보상 특약은 어떤 사고를 보장하나요?
상대 차 없이 내 차만 손해를 입은 사고를 보장합니다. 물체와의 충돌·추락·전복, 침수, 화재·낙뢰·낙하물·풍력으로 생긴 손해와 가해자 불명 사고, 전기차 충전설비 하자로 배터리에 생긴 전기적 손해가 해당합니다. 자기차량손해에 가입한 경우에만 추가할 수 있습니다.
자기차량손해에 가입하면 사고 때 수리비가 얼마나 보상되나요?
손해액과 비용을 합한 금액에서 자기부담금 20% 또는 30%(계약 내용에 따라 최소·최대 자기부담금 발생)를 공제한 후 지급하며, 보험가입금액과 차량가액을 한도로 합니다. 고의 사고, 지진·분화 등 천재지변, 자연 소모, 부품만의 도난 등은 약관에서 정한 보상하지 않는 손해에 해당됩니다.
함께 보면 좋은 글
예금자보호 안내

이 보험계약은 예금자보호법에 따라 해약환급금(또는 만기 시 보험금)에 기타지급금을 합한 금액이 1인당 “1억원까지”(본 보험회사의 여타 보호상품과 합산) 보호됩니다. 이와 별도로 본 보험회사 보호상품의 사고보험금을 합산한 금액이 1인당 “1억원까지” 보호됩니다. 다만, 보험계약자 및 보험료납부자가 법인인 보험계약의 경우에는 보호되지 않습니다.
꼭 확인하세요
- 보험계약 체결 전 상품 설명서 및 약관을 읽어 보시기 바랍니다.
- 보험계약자가 기존에 체결했던 보험계약을 해지하고 다른 보험계약을 체결하면 보험인수가 거절되거나 보험료가 인상되거나 보장 내용이 달라질 수 있습니다. 또한 지급한도, 면책 사항 등에 따라 보험금 지급이 제한될 수 있습니다.
(0801,'26.10.22~'27.10.21)